


У певний момент життя у кожного з нас виникає просте і дуже актуальне питання: яким буде моє джерело доходу в майбутньому і чи достатньо буде лише державної пенсії?
Один із способів подбати про своє фінансове майбутнє — заздалегідь формувати власні пенсійні накопичення, які в майбутньому можуть доповнити державні пенсійні виплати. Для цього існують недержавні пенсійні фонди – НПФ.
Що таке НПФ та як він працює
Механізм роботи НПФ досить простий: учасник робить внесок, який разом із внесками інших учасників формує спільні пенсійні активи фонду. Ці активи професійно управляються та інвестуються у різні фінансові інструменти відповідно до інвестиційної стратегії фонду.
Водночас внески та інвестиційний результат кожного учасника обліковуються окремо на його індивідуальному пенсійному рахунку. Тобто спільне управління активами не означає спільного обліку накопичень.
Таким чином, НПФ поєднує професійне управління спільними пенсійними активами та персональний облік накопичень кожного учасника.
Головна мета НПФ – допомогти поступово сформувати власні накопичення на пенсію, які в майбутньому доповнюватимуть державні пенсійні виплати.
Хто управляє коштами НПФ
Кошти недержавного пенсійного фонду не перебувають у розпорядженні однієї компанії. Управління, облік та зберігання активів розподілені між різними компаніями – професійними учасниками ринку.
Адміністратор НПФ веде персоніфікований облік учасників, їхніх внесків та пенсійних накопичень.
Компанія з управління активами (КУА) приймає інвестиційні рішення та управляє пенсійними активами відповідно до стратегії фонду та встановлених законом обмежень.
Банк-зберігач зберігає активи фонду та контролює операції з ними.
Діяльність НПФ та професійних учасників у сфері недержавного пенсійного забезпечення регулює та контролює Національна комісія з цінних паперів та фондового ринку (НКЦПФР).
Захист коштів учасників фонду побудований на принципі розподілу відповідальності та взаємного контролю: різні функції виконують різні учасники, а їхня діяльність здійснюється в межах спеціального законодавства.
Як формується дохідність НПФ
Дохідність НПФ залежить від результату інвестиційної діяльності фонду, який відображається у вартості пенсійних активів та впливає на вартість накопичень учасників.
Кожен НПФ має визначену інвестиційну стратегію. Саме інвестиційна стратегія визначає, як фонд працює з пенсійними активами: які інструменти використовує, як розподіляє кошти та який рівень ризику враховує. Тому результати різних НПФ можуть відрізнятися.
Наприклад, два фонди під управлінням OTP Capital мають різні стратегії: НПФ «ОТП Пенсія» використовує консервативну інвестиційну стратегію, тоді як НПФ «ФріФлайт» має валютну стратегію.
Дохідність НПФ не є фіксованою або гарантованою. Вона може змінюватися залежно від результатів інвестиційної діяльності. Тому результат за окремий місяць чи рік не показує наперед, яким буде результат у майбутньому.
Для довгострокового накопичення важливі не окремі короткострокові коливання, а те, як внески та інвестиційний результат формують накопичення протягом тривалого періоду.
Від чого залежить розмір майбутніх пенсійних накопичень
На майбутню суму пенсійних накопичень впливає одразу кілька факторів. Серед основних – тривалість накопичення, регулярність і розмір внесків, а також інвестиційний результат фонду, тобто, його дохідність.
ТРИВАЛІСТЬ НАКОПИЧЕННЯ
Чим раніше почати, тим довше кошти можуть накопичуватися та інвестуватися.
Тривалий період дає можливість не лише зробити більше внесків, але й довше отримувати інвестиційний результат на вже сформовані накопичення.
РЕГУЛЯРНІСТЬ
Регулярні внески допомагають системно збільшувати накопичення.
При цьому не обов’язково одразу відкладати велику суму. Важливо почати з комфортного внеску та за можливості збільшувати його з часом.
РОЗМІР ВНЕСКУ
Розмір внеску безпосередньо впливає на суму коштів, яку учасник накопичує протягом усього періоду. Чим більша сума внеску, тим більшу базу для майбутніх пенсійних накопичень ви формуєте.
Водночас суму внеску можна адаптувати до власної фінансової ситуації. Коли дохід зростає, внесок можна збільшити. Якщо тимчасово зростають витрати – зменшити або зробити перерву. Таким чином, накопичення можна підлаштовувати під різні періоди життя, не відмовляючись від довгострокової мети.
ІНВЕСТИЦІЙНИЙ РЕЗУЛЬТАТ
Внески учасників НПФ інвестуються, а отриманий інвестиційний результат зараховується до пенсійних накопичень. Тому з часом результат інвестування може збільшувати суму, сформовану за рахунок внесків, і впливати на підсумковий розмір накопичень. Чим довший період накопичення, тим більше значення може мати цей результат для формування майбутнього капіталу.
Як працює складний відсоток на прикладі фонду «ОТП Пенсія»
Уявімо, що ви щомісяця робите внесок 2 000 грн протягом 20 років. За цей час загальна сума внесків становитиме 480 000 грн. За умов середньорічної дохідності фонду у 14% річних та ефекту складного відсотку, така сума внесків могла б сформувати близько 2,3 млн грн накопичень.
Формування накопичень з НПФ: як внески та інвестиційний результат впливають на суму накопичень протягом 20 років.
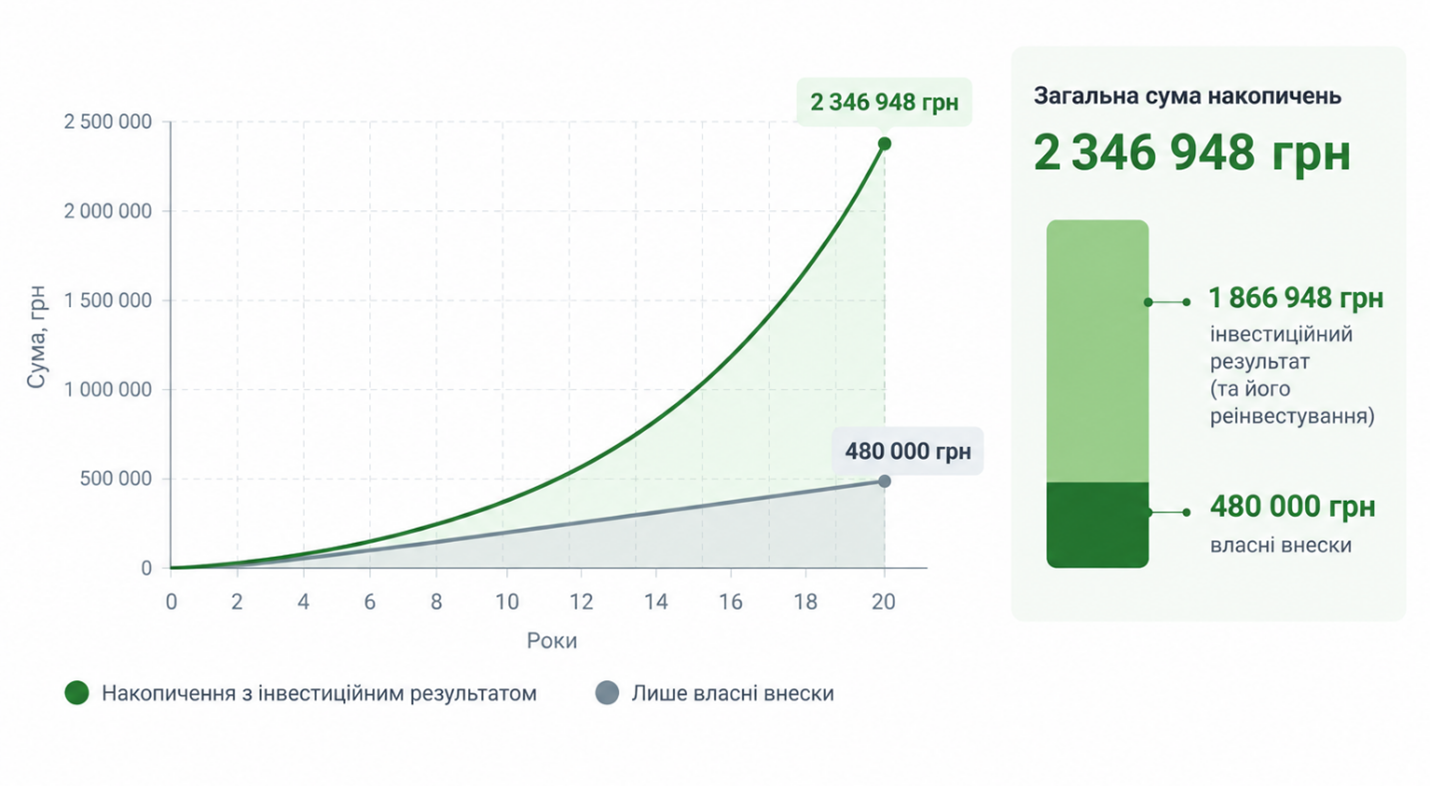
Цей приклад показує, як за тривалого періоду накопичення інвестиційний результат може значно збільшити суму, яку було внесено власними коштами. У наведеному розрахунку близько 1,87 млн грн припадає на інвестиційний результат та його реінвестування.
А що відбувається з накопиченою сумою далі? Протягом наступних 20 років накопичення використовуються для виплат, а кошти, що залишаються, продовжують інвестуватися. Тому на початку періоду виплат сума накопичень у наведеному прикладі ще зростає, а згодом поступово зменшується.
Пенсійні виплати з НПФ: як змінюється сума накопичень протягом 20 років виплат при продовженні інвестування коштів.
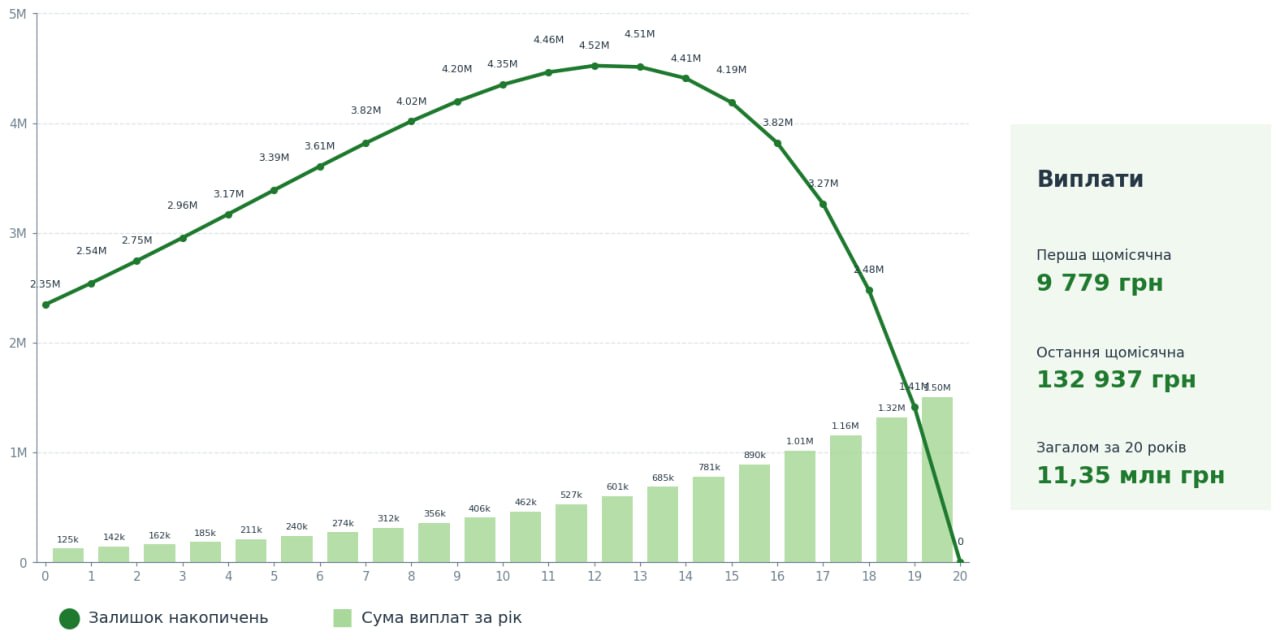
На початку періоду виплат накопичена сума становить близько 2,35 млн грн, а перша щомісячна виплата – 9 779 грн. Залишок коштів продовжує інвестуватися, тому в перші роки сума накопичень ще зростає і в наведеному розрахунку досягає 4,52 млн грн на 12-му році виплат.
Надалі накопичення поступово зменшуються до повного завершення програми виплат на 20-му році, де фінальна щомісячна виплата досягає 132 937 грн. Загалом за 20 років – 11,35 млн грн виплат.
Зазначені розрахунки мають виключно ілюстративний характер і не є прогнозом або гарантією майбутнього результату. Фактичний розмір накопичень та виплат залежатиме від реальних внесків, тривалості накопичення та результатів інвестиційної діяльності фонду. Доходи за попередні періоди не гарантують доходів у майбутніх періодах.
Тож, у довгостроковому накопиченні важливе поєднання часу, регулярності внесків та інвестиційного результату. Чим довше кошти залишаються в роботі, тим більше часу вони мають для накопичення та реінвестування отриманого результат
Розрахувати свої майбутні накопичення
Які переваги надає НПФ
Для учасника важливо не лише те, як працюють пенсійні активи, а й те, що дає така система на практиці. НПФ передбачає кілька можливостей, які роблять довгострокове накопичення більш зручним і зрозумілим.
Гнучкість внесків. Суму та регулярність внесків можна адаптувати до власних фінансових можливостей. Немає так званого «обов’язкового платежу», який потрібно сплачувати щомісяця.
Довгострокове інвестування. Внески не просто накопичуються на пенсійному рахунку, а інвестуються. Отриманий інвестиційний результат залишається у складі накопичень і може впливати на їхній подальший розмір.
Професійне управління. Пенсійними активами управляють професійні учасники ринку відповідно до інвестиційної стратегії та вимог законодавства. Учасникам фонду не потрібно самостійно аналізувати ринок та підбирати інвестиційні інструменти.
Контроль над накопиченнями. Учасник має доступ до інформації про стан власного рахунку та може відстежувати, як змінюється сума накопичень та нарахований інвестиційний результат. За передбачених законодавством умов він також може перевести свої пенсійні накопичення до іншого НПФ.
Податкова знижка. За визначених законодавством умов внески до недержавного пенсійного фонду дають право на податкову знижку та часткове повернення сплаченого ПДФО.
Можливість формувати накопичення на користь близької людини. Контракт із НПФ можна укласти не лише для себе, а й на користь іншої особи.
Відкритість інформації. Учасники бачать стан власних накопичень та можуть перевірити як працює фонд: у що інвестуються активи, якими є результати його діяльності і як змінюється вартість пенсійних накопичень.
Як оформити контракт з НПФ
Оформити контракт із НПФ можна онлайн через Дія, без відвідування офісу. Процес складається з кількох простих кроків:
- перейдіть на сторінку оформлення пенсійного контракту та оберіть фонд;
- визначте, для кого укладається контракт – для себе чи на користь близької людини;
- пройдіть ідентифікацію та підпишіть документи за допомогою Дія.Підпис.
- зробіть перший внесок
Після укладення контракту ви самостійно керуєте своїми накопиченнями – поповнюєте рахунок на комфортну для себе суму і в зручному темпі. Проте саме регулярність внесків допоможе вашому капіталу зростати значно швидше.
Стежити за своїм балансом та нарахуванням інвестиційного доходу можна в особистому кабінеті. Інформація про роботу НПФ та результати його діяльності є відкритою і доступна на сайті фонду.
Пам’ятайте: чим раніше почати формувати додаткові пенсійні накопичення, тим більше часу вони матимуть для зростання.
Читайте також:
ТОП недержавних пенсійних фондів України: як обрати найкращий НПФ для себе
Як подбати про фінансове майбутнє рідних
Два пенсійні контракти: чи можна одночасно накопичувати у гривні та валюті?
_________________________________________________________________________________________________________________
Поширені запитання
Куди інвестуються кошти НПФ?
Пенсійні активи інвестуються відповідно до стратегії конкретного фонду. Це можуть бути, наприклад, ОВДП, банківські депозити, корпоративні облігації, ETF та інші фінансові інструменти, дозволені законодавством.
Чи можна мати кілька пенсійних контрактів?
Так. Можна одночасно накопичувати за кількома пенсійними контрактами — як в одному, так і в різних НПФ. Це дає змогу, наприклад, формувати накопичення за різними стратегіями або на користь різних людей.
Чи потрібно робити внески щомісяця?
Ні. НПФ не передбачає обов’язкового щомісячного платежу. Ви самі визначаєте, коли і яку суму вносити, орієнтуючись на свої фінансові можливості. Якщо обставини змінюються, внесок можна зменшити або зробити перерву.
Що буде з накопиченнями, якщо зробити перерву у внесках?
Уже сформовані накопичення залишаються на вашому індивідуальному пенсійному рахунку. Тобто перерва у внесках не обнуляє те, що ви вже накопичили. Пенсійні активи продовжують інвестуватися відповідно до стратегії фонду.
Чи можна накопичувати в НПФ для іншої людини?
Так. Пенсійний контракт можна укласти не лише для себе, а й на користь іншої особи. Наприклад, батьки можуть формувати пенсійні накопичення для дитини.
Коли можна отримати пенсійні виплати з НПФ?
Пенсійні виплати з НПФ можна отримувати починаючи з 50 років. Законодавство передбачає, зокрема, пенсію на визначений строк та одноразову пенсійну виплату. У визначених законом випадках отримати кошти можна достроково.
Чи гарантована дохідність НПФ?
Ні. Дохідність не є фіксованою: вона залежить від результатів інвестиційної діяльності фонду. Тому фактичний результат може змінюватися протягом періоду накопичення.
Підготовлено експертами OTP Capital.

